В последно време виждам, че има едно такова „вярване“ у много инвеститори, че като се купуват ETF-и и всеки инвестира, това само помпи балона на фондовата борса.
Друго нещо, което се коментира е, че фондовата борса вече не може да падне с 40-50%, защото видиш ли повечето инвестиции са в пасивни фондове и като никой не продава, как ще падне тая борса? Няма как да стане…
В тази статия ще разгледаме и разбием някои митове и погрешни схващания за това как работи фондовата борса, за определянето на цената на акциите и съответно какво правим ние като пасивни инвеститори в ETF-и – надуваме ли балона и къде ще му излезе края.
Да си представим, че борсата утре падне с 50%… дано да не стане нали за 1 ден, ама за този пример точно така ще си го представим, за да е по-интересно и показателно 🙂
Първата мисъл, която ще дойде на повечето хора и която продавачите на страх ще искат да ни внедрят е, че „Всички продават! Паниката настъпи! Дойде краят!“
Никой продавач на страх обаче няма да каже, че дори 90% от инвеститорите да не продадат нито една акция, фондовият пазар пак може да се срине с 50%. Звучи нелогично, нали? Цената зависи от търсенето и предлагането, така че ако почти никой не продава или много малко хора продават, как изобщо ще падне цената?
Ето го обяснението. Абсолютен факт е, че индексните фондове притежават все по-голяма част от пазара. Милиони хора купуват ETF-и всеки месец и ги държат с години, дори десетилетия. Тогава няма ли да дойде момент, в който борсата ще стане много по-стабилна, защото почти никой няма да продава? И може ли точно тези фондове, които уж правят инвестирането по-лесно, да надуват нов финансов балон?
Нека започнем от най-важното – как всъщност се формира цената на борсата. Ще го обясня с един много прост пример. Имаме компания със 100 милиона акции, всяка от които се търгува за 100 евро. Т.е. пазарната ѝ капитализация е 10 милиарда евро.
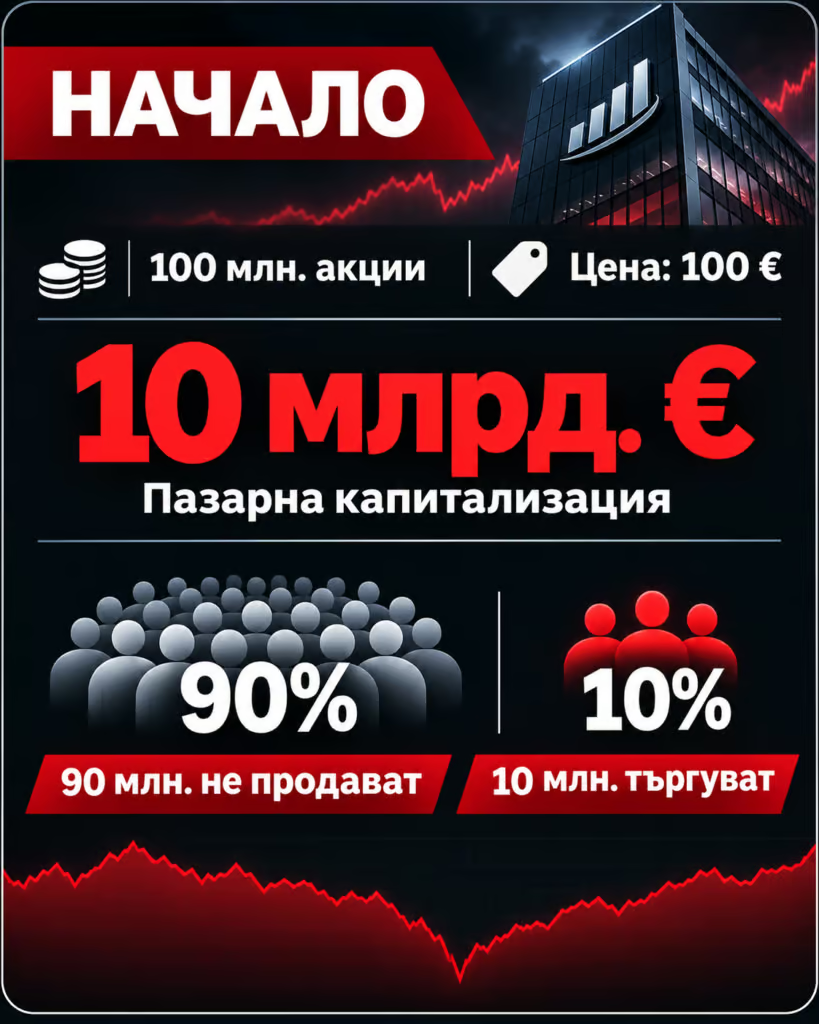
Собствениците на 90 милиона акции вярват в компанията и нямат никакво намерение да продават – планират да я държат още 20 години. Останалите 10 милиона акции са в ръцете на инвеститори, които търгуват активно.
И изведнъж излиза лоша новина. Може да са разочароващи резултати, загубен голям клиент или по-лоши очаквания за бъдещите печалби. Какво се случва тогава?
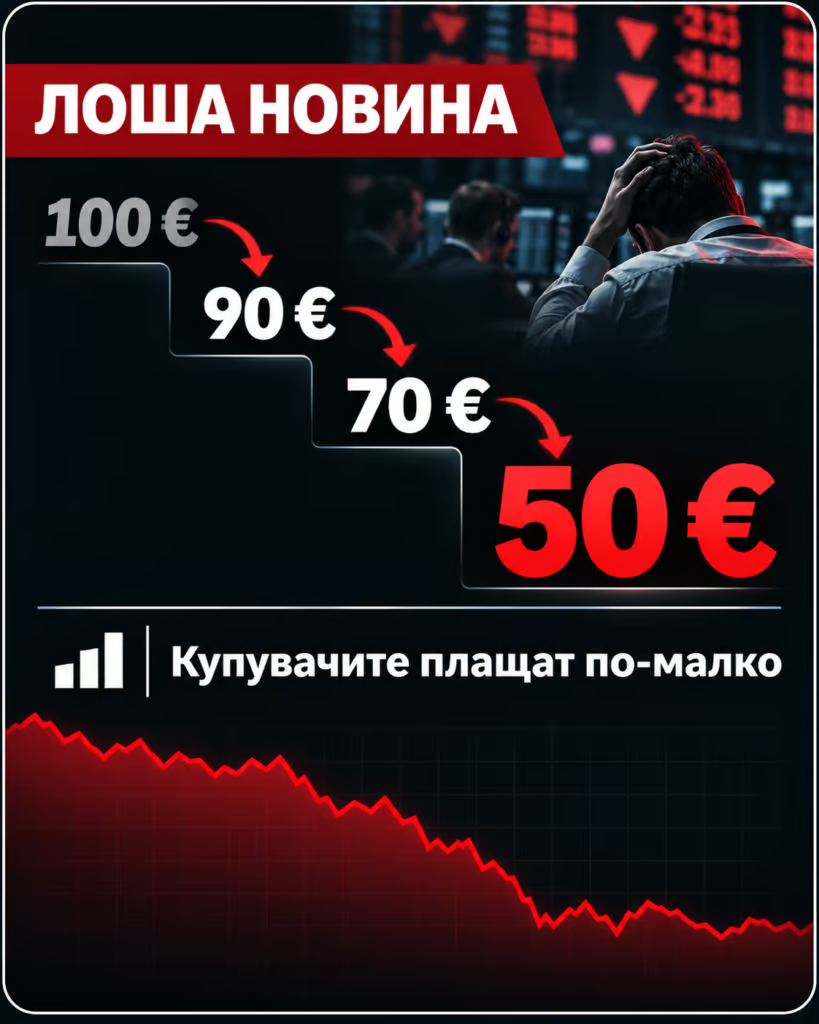
До вчера купувачите са давали по 100 евро за акция, но днес вече не искат да плащат толкова. Едни предлагат 90 евро, други 70, трети изчакват още по-ниска цена. В същото време част от продавачите искат да излязат веднага. Сделките започват да се сключват все по-ниско и накрая последната е на 50 евро за акция.
И ето какво се получава. Компанията пак има същите 100 милиона акции и огромната част от тях изобщо не са продадени. Но пазарната цена вече е 50 евро, т.е. капитализацията е паднала от 10 на 5 милиарда евро.
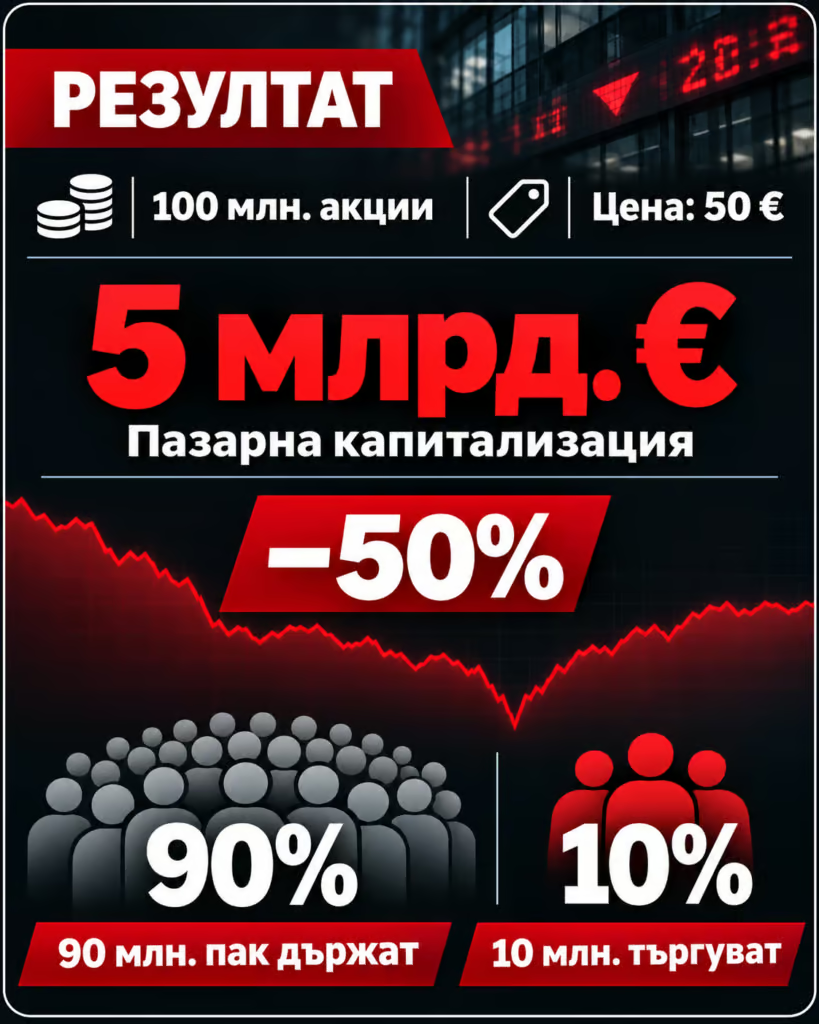
Компанията е загубила 50% от пазарната си стойност, въпреки че 90% от акциите може изобщо да не са сменили собственика си! Какво е важното тук – никой не е изтеглил 5 милиарда евро от компанията или от борсата. Тези 5 милиарда са просто разликата в оценката на всички акции по новата, по-ниска цена. Това е много ама много важна разлика!
И сега някой може да каже – ама нали цената зависи от търсенето и предлагането?
Разбира се, че зависи! Тук обаче има една подробност, която много инвеститори пропускат. При всяка сделка на борсата има купувач и продавач. Ако аз продам 100 акции, някой трябва да ги купи. Т.е. при сключените сделки купените и продадените акции винаги са равни.
Тогава защо цената пада? Защото продавачите са готови да приемат по-ниски цени, а купувачите не искат да плащат старите, по-високи цени. Представи си, че искаш да продадеш веднага 1000 акции, но на текущата цена има купувачи само за 100. За да продадеш останалите, ще трябва да приемеш по-ниските предложения. И ако тези предложения стават все по-ниски, последната цена на сделка също пада.
Има и още нещо. Ако абсолютно никой не продава и няма сделки, последната цена няма как да се промени. Предложенията на купувачите обаче могат да слизат надолу и без сделки. Така че за реален спад на цената трябват сделки, но НЕ трябва огромна част от акциите да сменят собственика си.
Тоест, пазарната цена на акциите не се определя чрез гласуване на всички акционери каква искат да бъде цената. Тя се формира от сделките между тези, които действително търгуват. И дори собствениците на 99% от акциите да ги държат и да не продават, цената пак може да падне от онези инвеститори, които представляват едва 1%, но пък реално правят сделки по покупки и продажби на все по-ниски цени.
И това ни води до индексните фондове. Знаете ли колко от фондовия пазар вече притежават индексните фондове? Сега ще ви разправям за това.
През последните години ETF-ите станаха един от най-популярните начини за инвестиране. Вместо да избират отделни акции, милиони хора купуват ETF върху S&P 500 или някой друг, световен например, и така с една покупка инвестират в стотици или хиляди компании. И много от тях правят точно това, което се препоръчва на дългосрочните инвеститори – купуват редовно и не продават при всеки спад.
Според данните на Investment Company Institute за периода от 2008 г. до края на 2025 г. делът на американския фондов пазар, притежаван от индексни фондове, почти се е утроил — от едва 7% до цели 19%! Важно е да уточним, че това е делът на американските индексни взаимни фондове и ETF-и от цялата пазарна капитализация на американските акции. Това не е процент само от S&P 500.
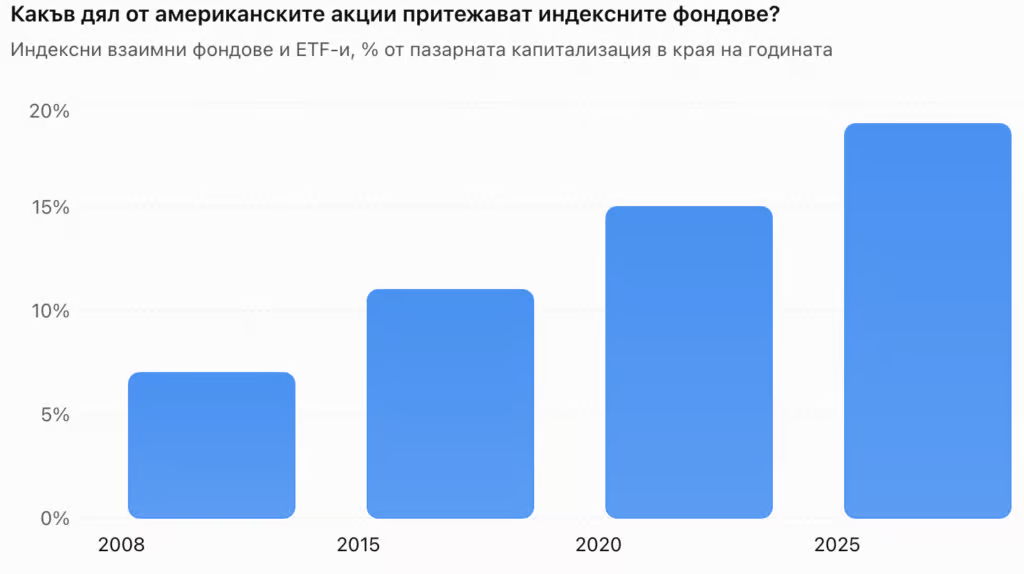
Хайде сега следващия логичен въпрос: Ако индексните фондове продължават да трупат все по-голяма част от пазара и техните инвеститори не продават, няма ли големите сривове да стават все по-редки? Хайде да видим какво ни показват кризите от 2008 и 2020 година?
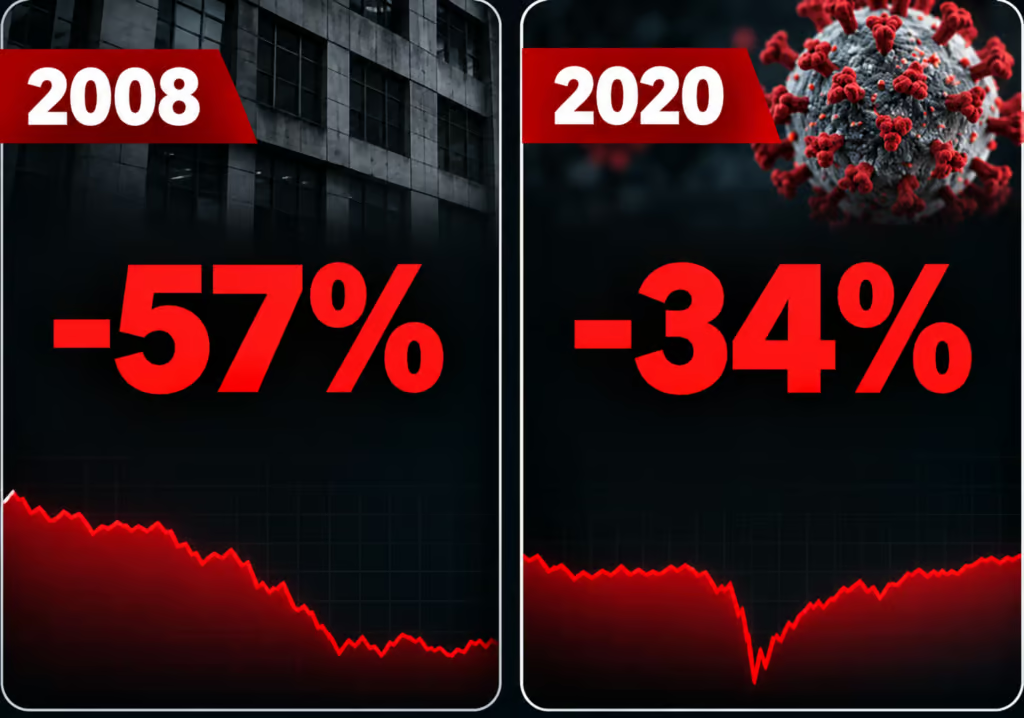
По време на финансовата криза S&P 500 се срина с около 57%. В края на 2008-ма индексните фондове притежаваха едва около 7% от американския пазар.
През 2020-та ситуацията вече беше различна – делът им беше около 15% към края на годината. И въпреки това между 19 февруари и 23 март 2020 г. S&P 500 падна с близо 34%.
През март 2020 г., докато пазарите се сриваха, американските ETF-и върху американски акции отчетоха силни нетни постъпления. Т.е. в тази категория бяха създадени повече нови дялове, отколкото бяха обратно изкупени (измерено по стойност). С други думи, докато борсата падаше, в тези ETF-и продължаваха да влизат пари!
И въпреки това цените на акциите падаха. Защо? Защото индексните фондове не са единствените на борсата. Активните фондове, хедж фондовете, пенсионните фондове, индивидуалните инвеститори и маркет мейкърите също търгуват и техните сделки могат да установят нови, много по-ниски цени.
Разбира се, сравнението между двете кризи не доказва, че ETF-ите намаляват или увеличават шанса за срив. То просто показва, че големи спадове са възможни при различен дял на индексните фондове като част от фондовата борса. През 2020-та делът е двоен от 2008-ма, ама борсата пак падна.
А сега нещо, което според мен е още по-важно и тук масата от инвеститори, особено начинаещите такива бъркат, ама яко бъркат! Да кажем, че купуваш ETF върху S&P 500 за 1000 евро. Какво си представят повечето хора?
Мислят си, че фондът взема твоите 1000 евро и веднага купува акции на Apple, Microsoft, Nvidia, Amazon и останалите компании в индекса. Но в повечето случаи не става изобщо така! Когато купуваш ETF на борсата, много често купуваш вече съществуващи дялове от друг инвеститор или от маркет мейкър. Т.е. твоите 1000 евро отиват при продавача на дяловете и не е задължително фондът да купи нови акции с тях. Собствеността просто минава от един инвеститор към друг.
Статистиките към края на 2025-та сочат, че 88% от търговията с ETF-и НЕ създава нови дялове! Това означава, че огромната част от търговията е размяна на вече съществуващи дялове между инвеститори. Само останалите 12% са били на първичния пазар.
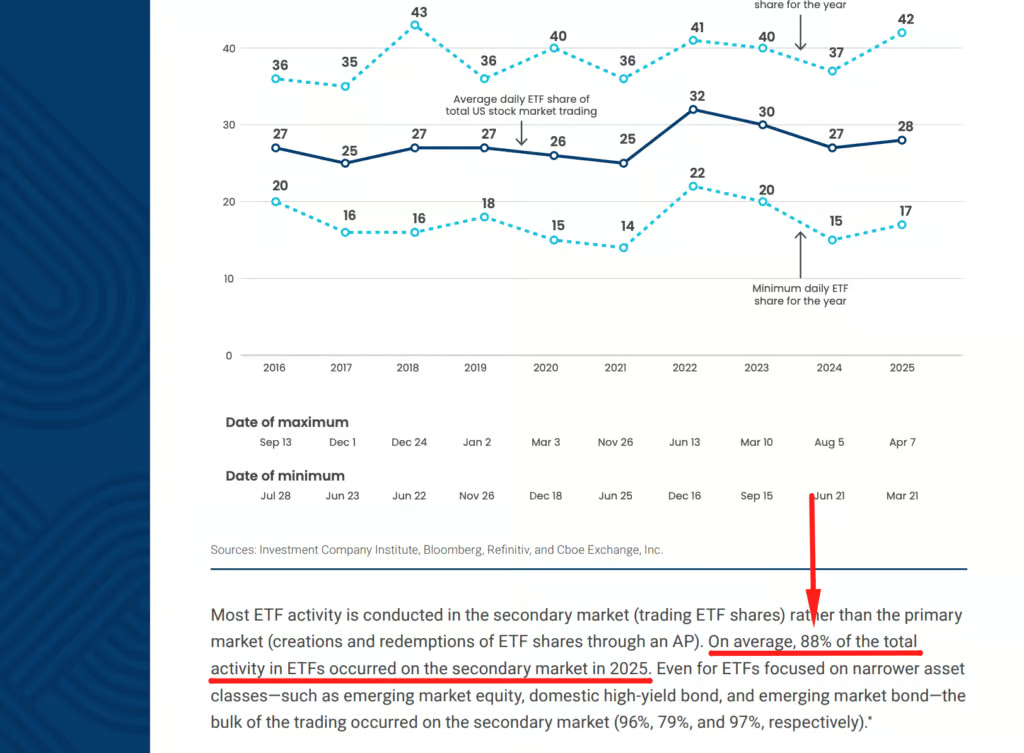
Обаче тези 12% включват както създаването на нови дялове, така и обратното изкупуване на съществуващи. Това е съотношение по търгувана стойност и активност. Не означава, че точно 88 от всеки 100 инвеститори купуват съществуващи дялове. Статистиката е за целия ETF пазар в САЩ, а не само за фондовете върху S&P 500.
Как тогава се появяват новите дялове? Ами когато има достатъчно търсене, специални финансови институции, наречени Authorized Participants, създават нови дялове директно чрез фонда. Често го правят, като дават на фонда кошница от акциите в индекса и получават срещу нея нови ETF дялове, а в други случаи се използват пари. При обратното изкупуване процесът е наобратно.
Има и още важни особености, когато се създават нови дялове, като например, че не всяка покупка на ETF е нова покупка на всички компании в индекса. Това е важно да се разбере относно „балонизирането“ на акциите.
И идваме на най-наболелия въпрос – могат ли индексните ETF-и да създадат балон на фондовия пазар?
Отговорът е да, възможно е пасивното инвестиране да допринася за прекалено високи оценки на някои компании. Но не по толкова простия начин, по който често си го представяме. Не можем просто да кажем, че щом през ETF-ите се търгуват милиарди долари, същите милиарди отиват за покупки на акции. Вече видяхме защо това не е вярно.
Реалните нетни постъпления в индексните фондове обаче наистина могат да увеличават търсенето на акциите, които те следват. Освен това, когато инвеститорите местят пари от активно към пасивно управление, търсенето на различните компании се променя. Но това не доказва, че целият S&P 500 непременно е балон. Ето го с един прост пример.
Представи си компания, която печели 10 евро на акция, толкова и е EPS-а. Инвеститорите са готови да плащат 20 пъти печалбата, това дава P/E ratio 20, т.е. цената е 200 евро за акция.
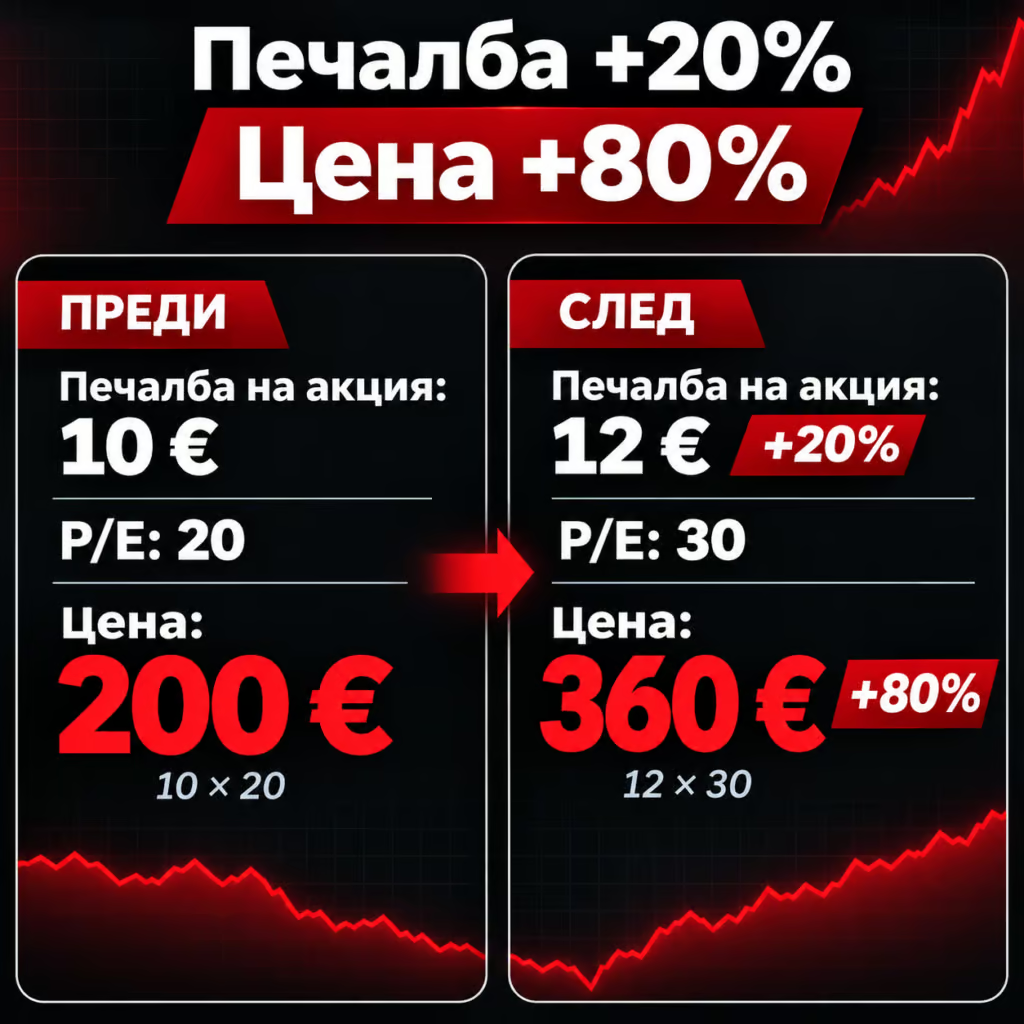
След време компанията увеличава печалбата си с 20% и вече печели 12 евро на акция. Бизнесът върви отлично. Но междувременно инвеститорите стават много по-оптимистични и започват да плащат 30 пъти печалбата на компанията, за да притежават нейни акции, т.е. P/E ratio става 30. Колко ще струва акцията? Ами 360 евро, защото 12 по 30 прави 360!
Какво става – печалбата е нараснала с 20%, а цената на акцията с 80%. И сега идва проблемът. Нещо променя очакванията на пазара и инвеститорите вече не искат да плащат P/E 30, а само P/E 15. Дали новини лопи са дошли, дали някъде е станала война по света, дали някой е станал президент… каквото и да е, има някаква причина инвеститорите да се опасяват и да искат да плащат по-малко за акциите на тази компания.
Оказва се, че компанията пак печели същите 12 евро на акция, но цената ѝ вече е 180 евро. Акцията се е сринала с 50%, без печалбата на компанията изобщо да е намаляла! Това е един от най-важните рискове, които всеки инвеститор трябва да разбира. Не е нужно бизнесът да се влоши, за да падне акцията много. Понякога е достатъчно инвеститорите просто да спрат да плащат толкова висока цена за бъдещите печалби.
Затова добрата компания не означава автоматично добра инвестиция. Можеш да купиш най-добрия бизнес в света и пак да загубиш половината от парите си, ако си платил прекалено висока цена. Инвеститорите в стойност го знаят това много добре 😉
И хайде един полезен следващ логиката на това съдържание въпрос – Ами ако след 20 години ETF-ите притежават 50% от пазара… какво правим? И ако повечето от тези инвеститори не продават? Няма ли тогава сривовете да станат много по-редки?
Възможно е дългосрочните инвеститори да намалят някои от паническите продажби. Но това не означава, че пазарът ще стане защитен от големи сривове. Цените продължават да се формират от сделките между купувачи и продавачи. Ако достатъчно голяма част от тези, които реално търгуват, започнат да приемат много по-ниски цени, целият пазар може да бъде преоценен надолу, дори огромното мнозинство от акционерите да не мърда позициите си.
Има обаче и обратна хипотеза. Ако много инвеститори почти не търгуват, цената може да стане по-чувствителна към действията на останалите, особено когато ликвидността е ниска. Това обаче не е правило. Ликвидността зависи от много неща, включително от поведението на маркет мейкърите и от това дали има купувачи на различни нива на цената.
Не знаем дали растящото пасивно инвестиране ще направи пазарите по-стабилни или по-волатилни. Но едно знаем със сигурност: Няма никаква гаранция, че фондовата борса няма да се срине с 50% само защото огромна част от инвеститорите не продават. Този мит го разбиваме днес!
Ако питате мен, имате ли дългосрочен хоризонт, няма място за притеснение. Индексните ETF-и продължават да са един от най-лесните начини да имаш добре диверсифициран портфейл.
Но трябва да приемем, че ETF върху S&P 500 или някой друг индекс не ни пази автоматично от големи спадове. Нито пък фактът, че милиони други хора инвестират в същия индекс. Като ще има кръв на фондовата борса, ще има, няма спасение. Работата е там, че аз и хората от Angelov Dimitar Community точно това търсим и нямаме търпение. Който го е страх от червения цвят… както винаги съм казвал, няма работа на фондовата борса, защото, като е червено, това е повод за радост, а не за тревога 🙂
Ако днес инвестираш 10 000 евро и след 1 година пазарът падне с 50%, инвестицията ти може да струва 5 000 евро. Ти може да не си продал нищо. Милиони други инвеститори също може да не са продали. Но портфейлът ти пак ще струва наполовина. Така просто работят фондовите пазари.
Затова най-важното за дългосрочния инвеститор НЕ е да разчита, че всички останали ще държат акциите си. Много по-важно е да има разумно разпределение на активите, да разбира рисковете, за да не бъде принуден да продава в най-лошия момент.
Ако инвестираш за следващите 20-30 години, трябва още отсега да си готов пазарът да загуби половината от стойността си. Не защото това задължително ще се случи, а защото големите спадове са част от историята на борсата и никой не може да гарантира, че няма да се повторят.
Ако искате да дискутираме тази и много други наболели и важни инвестиционни теми, заповядайте в социалната ни мрежа за дългосрочни инвеститори – Angelov Dimitar Community. Там това правим – ставаме все по-добри инвеститори!
Запишете се за безплатен седмичен бюлетин: https://angelovdimitar.com/newsletter/
📽️Разгледайте моите видео курсове:
🔥Вижте цялостното обучение по инвестиране „Инвестирай САМ!“:
📚Разгледайте моите книги: