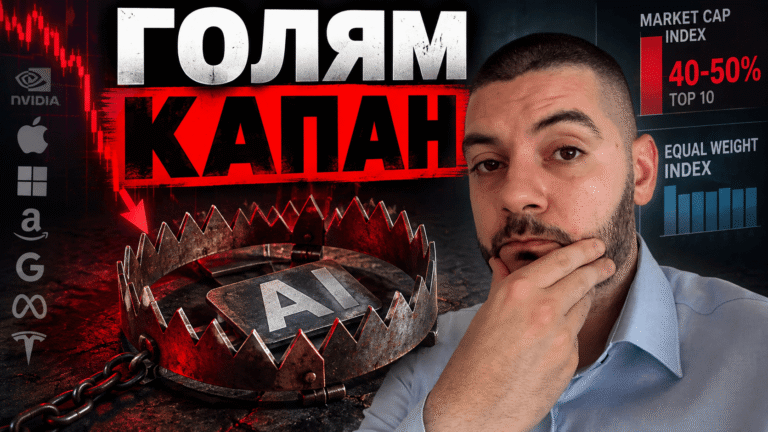
40% от индекса S&P 500 са концентрирани в 10 компании водещи AI революцията. Ако говорим за индекса NASDAQ-100, топ 10 компании представляват 50% от теглото на индекса. Доста голяма концентрация, нали? Никога не е било чак така.
Световният индекс на MSCI пък има около 26% тегло на първите 10. Той май е най-добре ама пък са към 1300 компании вътре, а за някои други световни индекси са над 2300 компании… Но както и да го погледнем, за който и да е индекс, притеснението нараства и много хора питат – какво да правя, как да избегна тази концентрация.
В последно време доста се заговори за едно решение, което изглежда като спасение от прекомерната концентрация – равнопретеглените индекси. При тях всяка компания има еднакво тегло. Тоест тези equal weight индекси, в които можем да инвестираме чрез ETF-и, съдържат процентно всяка една компания в едни и същи проценти.
Например при S&P 500, всяка една от компаниите в индекса представлява 0.2%. Когато някои компании скочат рязко или пък паднат, на всеки 3 месеца тези индекси връщат теглата обратно към 0.2%, което ще рече, че се продават поскъпналите акции и се купуват поевтинелите такива и така индексът се балансира към равното претегляне.
Казусът, който ще разгледаме сега е от Angelov Dimitar Community, затвореното ни общество, там постоянно проучваме такива неща и нямаше как да не обърнем внимание и на равнопретеглените индекси, за да разберем аджеба има ли файда от тях или няма. Тъй като ETF-ите, които следят подобни индекси за нас в Европа ги има отскоро, казусът е направен с американски такива ETF-и и периодите са различни.
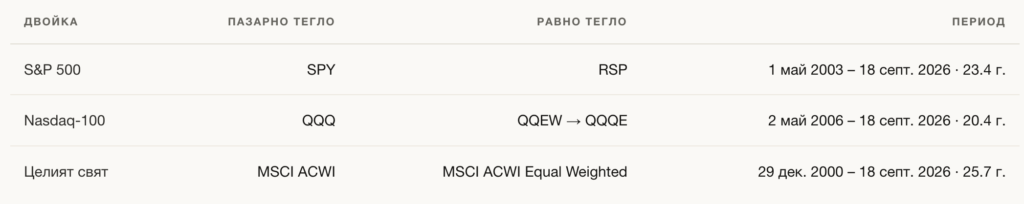
Нека сега разгледамe най-популярния индекс на първо място – негово величество S&P 500.
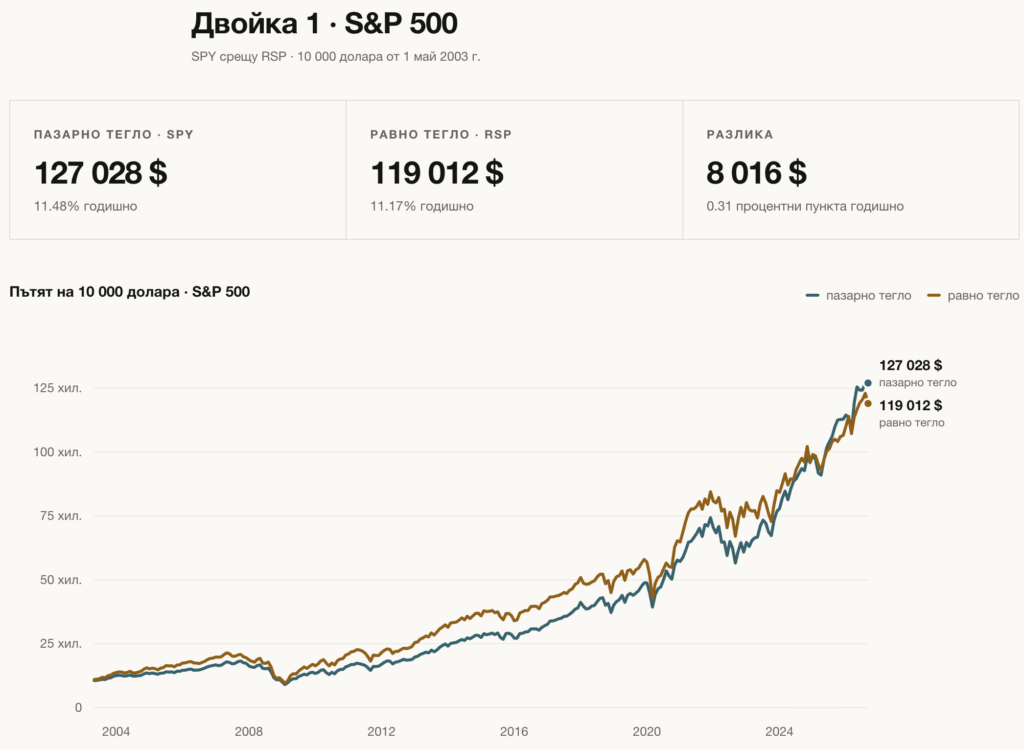
От графиката може да се види, че за дългосрочен период нещата са на кантар. Същинската разлика в полза на пазарното тегло, т.е. по-скъпите компании са с по-голямо тегло, идва в последните 2-3 години. Дотогава равнопретеглените ETF-и изпреварват обикновените такива. Периодът е от 2003-та до сега през 2026-та.
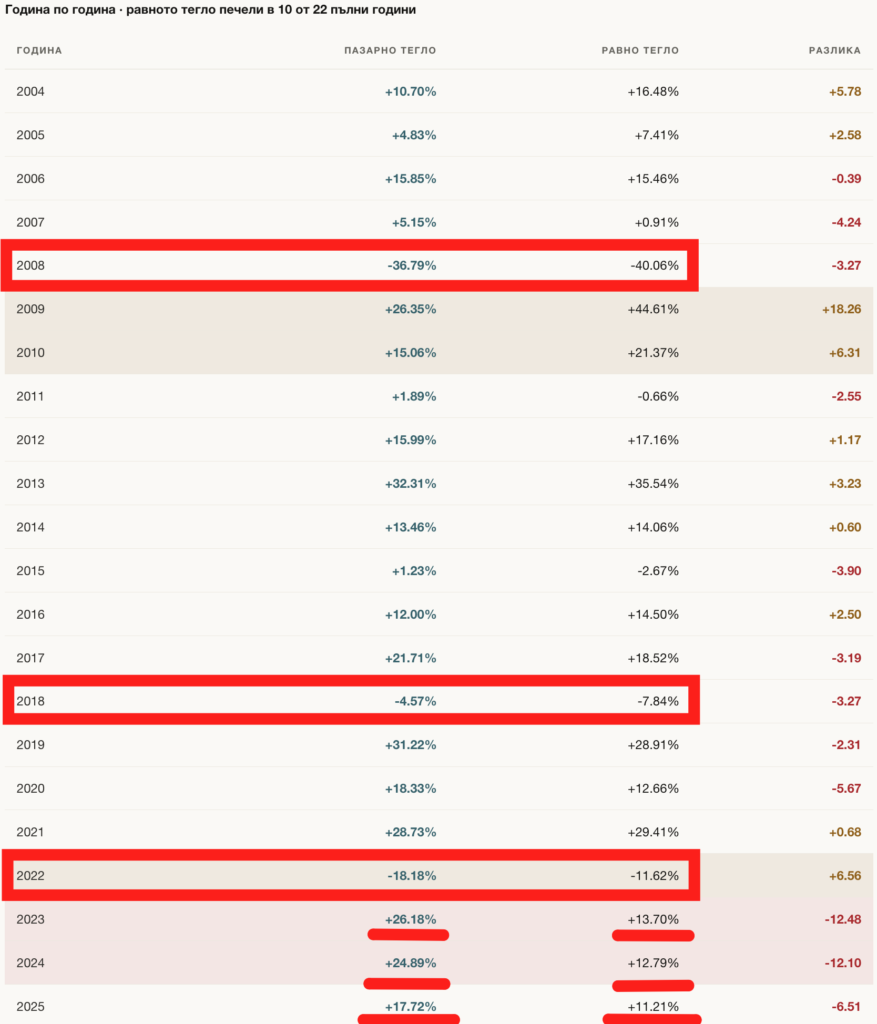
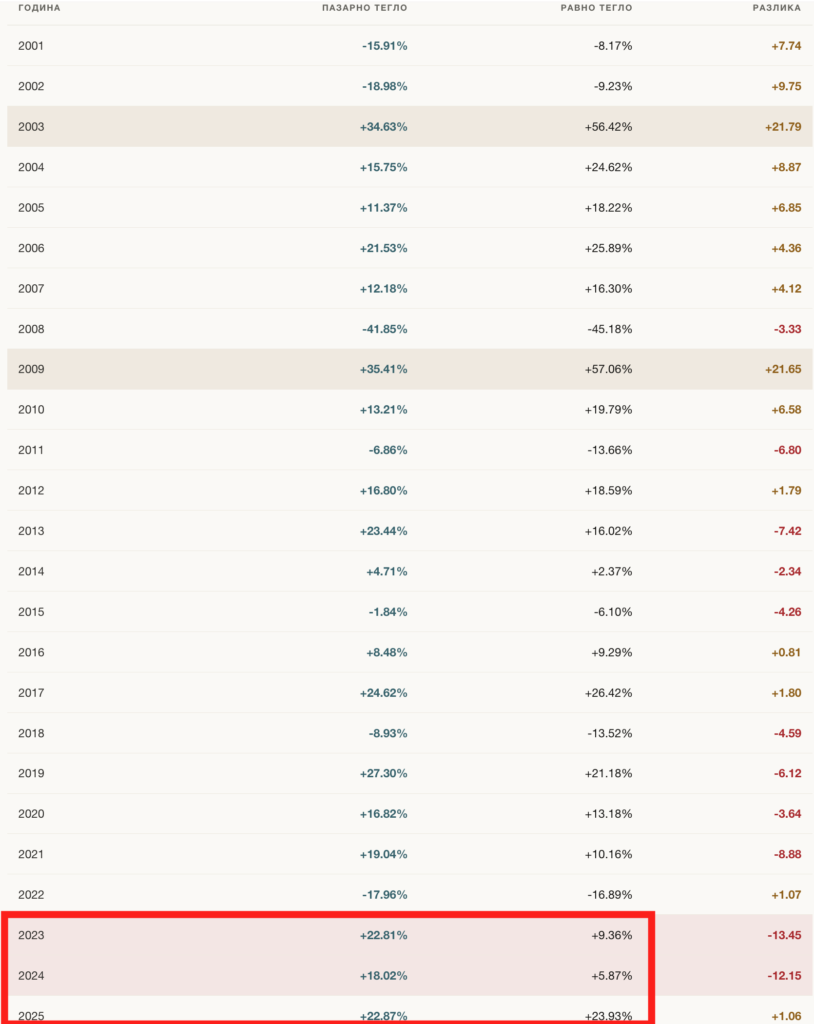
Ако погледнем добре тази таблица ще видим, че в 10 от 22 пълни години равното тегло печели. От 2023-та досега губи, когато концентрацията на ТОП 10 компаниите е исторически най-голяма.
Въпросът, който трябва да си зададем тук обаче е, какво се случва при спадовете, защото в крайна сметка защо бихме посегнали към равнопретеглен индекс? Нали за да нямаме по-големи спадове, като се спука балона…
Виждаме, че през 2008-ма година нормалният пазарно претеглен индекс, който всички познаваме пада с около 37%, а равнопретегленият пада с 40%. През 2018-та пак е така, равнопретегленият пада с повече, но през 2022-ра ясно се вижда как вече при по-сериозна концентрация на ТОП 10 компаниите равнопретегленият индекс пада по-малко. Но пък и връща доста по-малко и тези 3 години всъщност изцяло обръщат нещата в полза на нормалния индекс. Той връща двойно повече през този период от равнопретегления индекс.
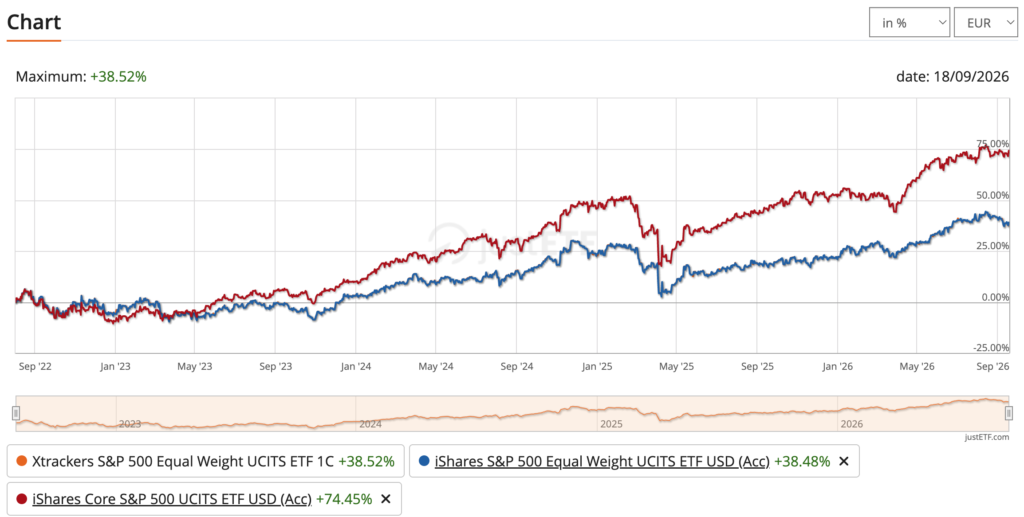
Между другото, ние в Европа вече също можем да купуваме такива ETF-и, които са равнопретеглени. Един такъв ETF върху S&P 500 е EWSP, който е на iShares. Има и друг на xTrackers, който е с тикър символ XDEW. И двата са с по 0.15% expense ratio и връщат еднакво за периода откакто съществуват. Но сравнени с SXR8 от 2022-ра просто връщат по-малко, двойно по-малко почти, което разбира се не е гаранция, че и за вбъдеще ще бъде така. Може нещата да се обърнат, особено, ако последва някой по-сериозен спад.
Минаваме сега на NASDAQ-100, където вече равното тегло няма абсолютно никакъв смисъл май…
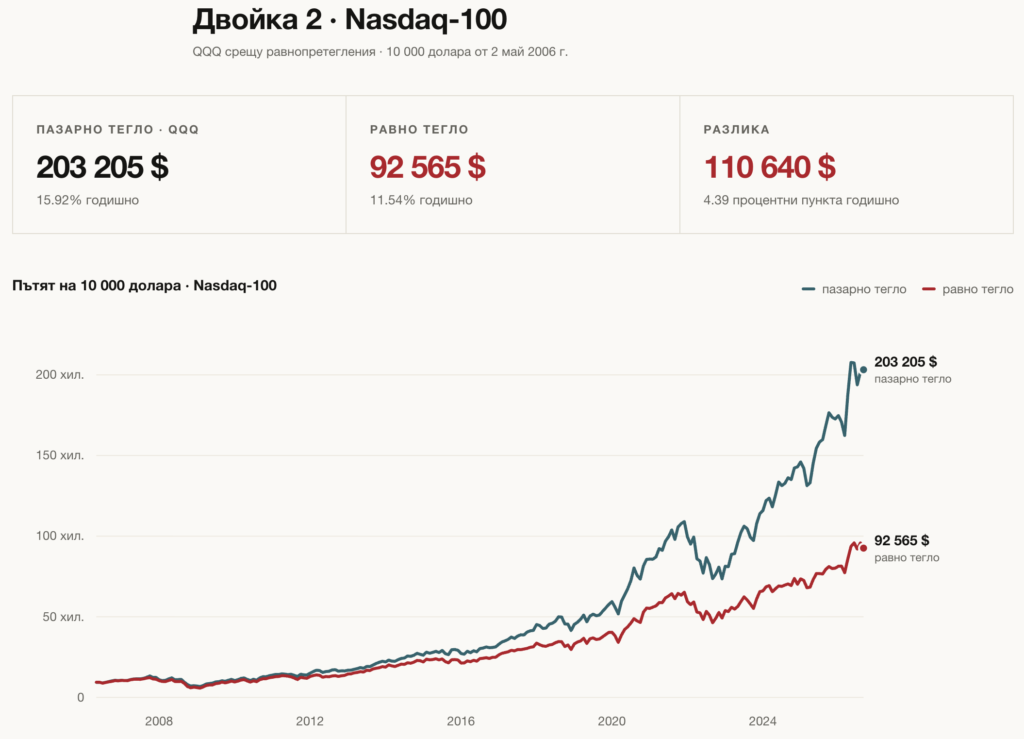
Тук както виждаме нормалният пазарен индекс през повечето време от 2006-та досега дава повече, доста повече от равнопретегления такъв – над 4% отгоре на година.
Защо разликата е толкова голяма точно тук? Ами защото Nasdaq-100 е индексът, в който малкото компании (само 100 на брой) създават почти цялата стойност. Nvidia, Apple, Microsoft, Amazon, Broadcom са пораснали десетки пъти за последните години.
Равнопретегленият фонд продава част от всяка от тях на всяко тримесечие в продължение на двайсет години. Всеки път, когато Nvidia поскъпне с 50%, фондът продава излишъка и купува с парите компанията, която е паднала. Прави го около 80 пъти.
Тук равното тегло е просто систематично изхвърляне на точно тези компании, заради които изобщо купуваш Nasdaq-100.
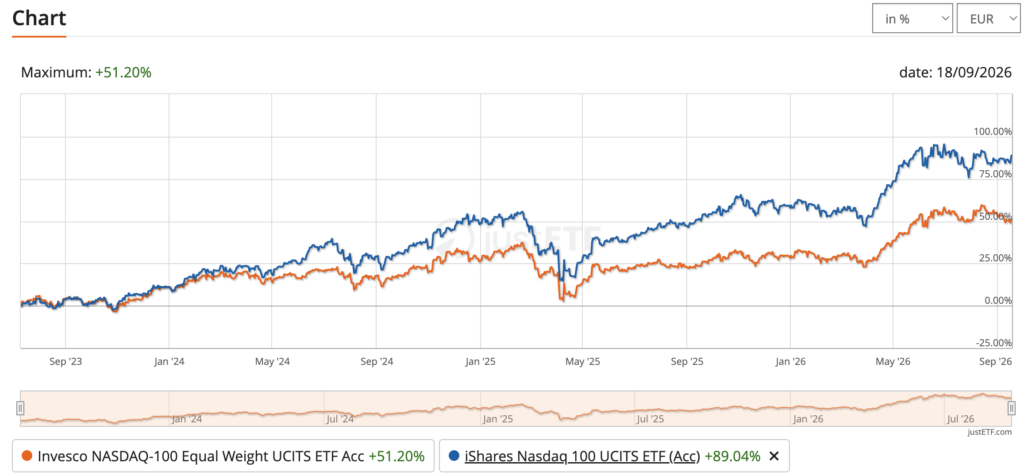
Все пак, ако искаме да разгледаме равнопретеглени ETF-и върху индекса Nasdaq-100, имаме такива и за нас горките европейци. Тикър символът на един такъв ETF е EWQA, който е на Invesco и съществува от 2023 година. От тогава досега традиционният индекс върху NASDAQ-100 го пребива от бой, но все пак, това са 3 години само. Но и назад видяхме какво се случва, всичко е в полза на обикновения индекс точно заради ръста на технологичните акции и голямата им концентрация през годините.
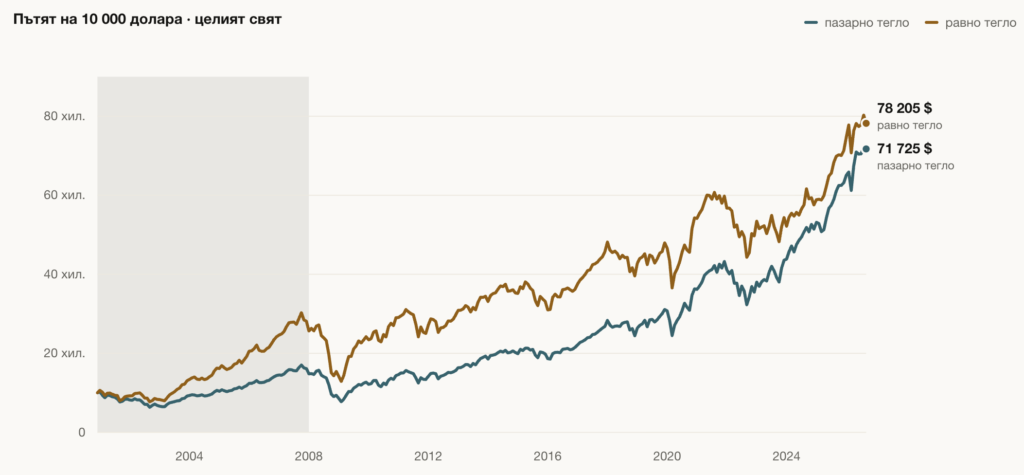
3-тата двойка e тази на световните индекси. Тук вече преднината е повече от видима за равното тегло. То доминира през цялото време, като такива индекси има от 2008-ма година, а за периодите назад просто е направен бектест.
Като погледнем обаче тази таблица и премахнем бектестваните години и броим старта от 2008-ма година досега, не, равното тегло при световния индекс определено не побеждава. То връща по-малко отколкото нормалния индекс.
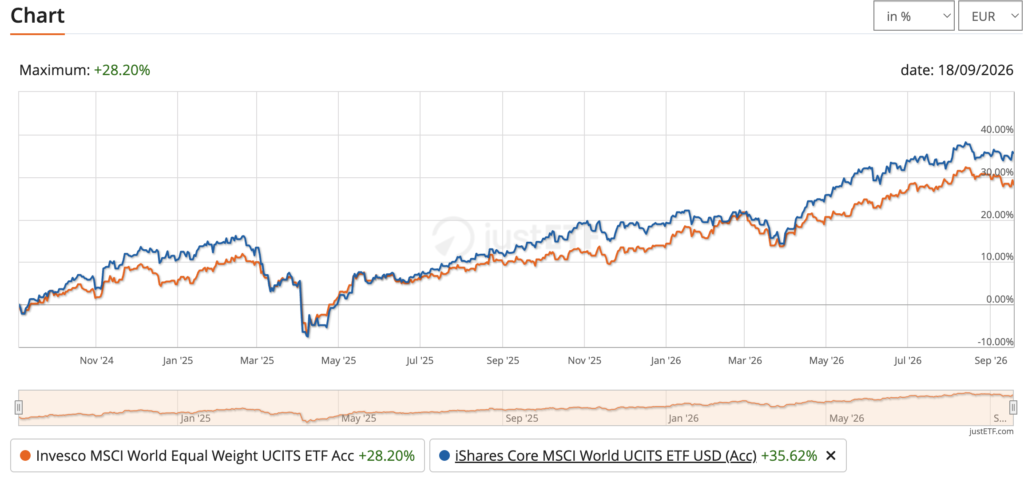
Ако искате да погледнете някой такъв ETF равнопретеглен за света, за нас европейците вариант е MWEQ, който е на Invesco и съществува от 2024 година, а ето и как стои до обикновения такъв индекс, изостава:
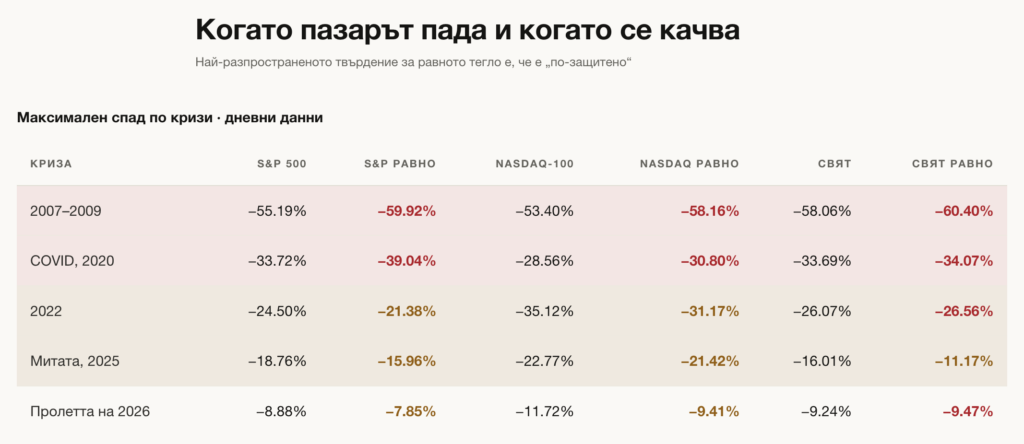
В крайна сметка, тези равнопретеглени ETF-и защо бихме ги взели? За да може като падне пазарът, те да не паднат толкова много, нали? Това би била желязната логика. Само че историята показва друго. Спадовете са кажи речи същите както при обикновените индекси и нямаме никаква защита от тях. Функцията на равнопретеглените ETF-и явно не е тази. Даже те падат повече в повечето случаи.
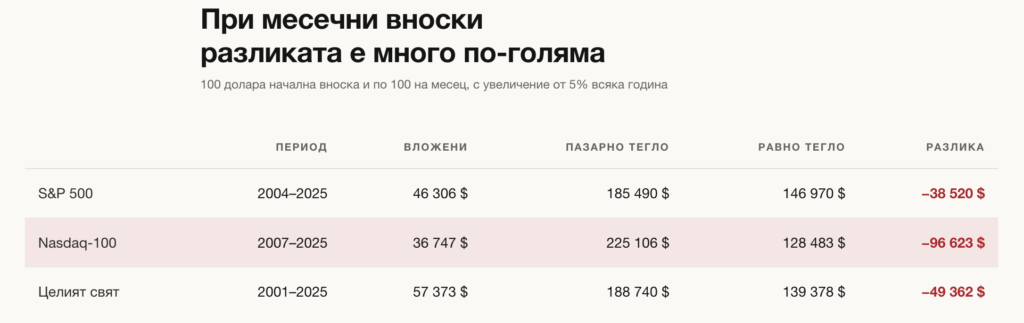
Всички примери дотук бяха с едни пари инвестирани в началото, за да се проследи какъв е резултата в края, тоест днес. Какво става обаче, когато инвестираме със стратегията DCA?
Ако приемем, че инвестираме по 100 долара на месец и увеличаваме вноската си с по 5% всяка година, ето го резултата. Равното тегло изсотава отвсякъде и при NASDAQ-100 направо изяжда почти половината иначе доходност генерирана от традиционния индекс.
Ето и още една графика, за да не каже някой, че „рекламирам“ инвестирането в традиционни индекси. Тази графика показва колко голяма разлика дават само последните 3 години за S&P 500. Ако броим от 2004-та до 2022-ра, тогава равното тегло при DCA също би дало по-добър резултат, докато при световния ETF пак би загубило равното тегло.
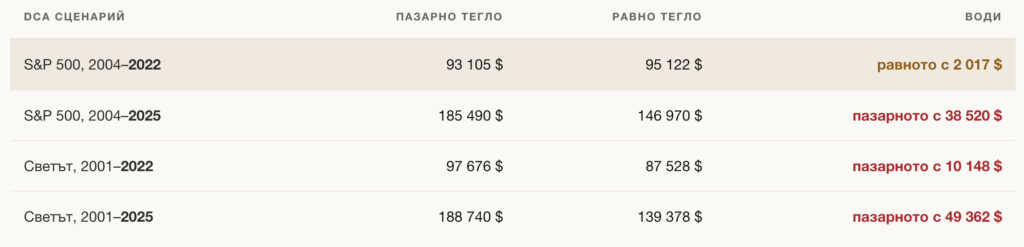
Изводът тук е, че при месечни вноски печели онази стратегия, която е била по-силна в последните години. И печели с много по-голяма разлика, отколкото при еднократна инвестиция.
Също, друг извод, който можем да направим е, че равното тегло печели, когато лидерството на пазара се сменя, и губи, когато едни и същи компании продължават да растат. Именно затова NASDAQ-100 е с толкова по-голяма възвръщаемост при традиционният пазарно претеглен индекс. При него равното тегло се проваля най-тежко именно защото този индекс е построен около малък брой компании с изключителен растеж. Да ги подрязваш на всяко тримесечие е равносилно на това да се откажеш от причината, поради която си купил индекса.
При S&P 500 изглежда, че равното тегло работи най-добре, защото там залогът е най-умерен: същата държава, същият вид компании, само без концентрацията.
От този казус можем да заключим също, че колкото по-концентриран е индексът и колкото по-трайно е лидерството в него, толкова по-зле работи равното тегло. Nasdaq-100 е най-лошото възможно място за тази стратегия, а не най-доброто, въпреки че изглежда точно обратното, нали?
Също не можем да кажем, че равното тегло е по-безопасно. При кризата от 2008 г. пада повече и на трите пазара. При COVID — също. Пада по-малко само в случаите, когато спадът идва точно от гигантите.
Равното тегло е конкретен залог с конкретна цена. Залог, че по-малките и по-евтините компании ще изпреварят гигантите. Този залог има смисъл на пазар, където лидерството реално се сменя — S&P 500 е такъв през годините и там двете стратегии завършват на косъм. Преди 10 години едни са били ТОП компаниите с едни проценти, преди 20 години други с други проценти, секторите там се сменят, нещата се движат. Това, което можем да констатираме обаче е, че през последните години S&P 500 става все по-концентриран и именно това дава ползата на обикновения индекс от 2022-ра досега.
От равното тегло обаче няма никакъв смисъл на пазар, построен върху шепа компании с изключителен растеж — Nasdaq-100 е точно такъв индекс. Така поне показват числата де, не го приемайте все едно аз съм ви казал, че няма смисъл 🙂
И извън казуса да ви кажа нещо много важно, което всеки пропуска. Мерим възвръщаемости, смятаме, умуваме, но имайте предвид, че всеки може да ви изрекламира кое е по-добро или по-лошо на база датата, от която се измерват доходностите.
Ако искам да ви покажа, че обикновеният иднекс е по-добър, ще ви покажа от 2003-та до 2026-та на S&P 500. Ако искам да ви покажа, че равното тегло е по-добро, ще взема от 2003-та до 2022-ра. Ако искам да ви покажа нещо по средата, ще взема нещо, което „пасва“ на това, което искам да ви покажа. Миналата доходност е лесна, манипулациите с нея могат да бъдат всякакви.
Въпросът е занапред какво правим, с какви инвестиции в портфейла ни ще се чувстваме комфортно и как ще балансираме, за да не спираме да печелим. Пак опираме до това да имаме правилните знания, за да можем да си действаме по наш си начин – да си диверсифицираме не само активите, ами и самата доходност. Да се съобразим с хоризонта си, да вземем предвид валутния риск, да вземем предвид толкова още много неща.
Инвестирането технически е лесно, купуваш нещо и това е. Но логически не е лесно, трудно е даже. Става лесно единствено и само, когато имаш знания. Точно на това наблягаме вече почти 4 години в Angelov Dimitar Community с тези казуси, със срещите ни на живо, с анализите на компании, с всичко, което правим, за да бъдем по-добри инвеститори за себе си, всеки индивидуално и всички заедно!
Благодаря на всички от обществото, че предаваме нататък и създаваме заедно такова съдържание. Това, което изграждаме заедно, аз после имам възможност да го споделя и за хора извън обществото. Това съдържание в момента е точно такова.
Запишете се за безплатен седмичен бюлетин: https://angelovdimitar.com/newsletter/
📽️Разгледайте моите видео курсове:
🔥Вижте цялостното обучение по инвестиране „Инвестирай САМ!“:
📚Разгледайте моите книги: