S&P 500 е един балон, който се надува все повече и всеки момент ще се спука. Индексът е на исторически абсурдни високи нива. Следващите поне 10 години възвръщаемостта му ще е отрицателна или много ниска и няма да си заслужава изобщо.
Това са нещата, които чувам най-често и се коментират къде ли не из обширното интернет пространство. В тази статия ще погледаме малко графики и статистики, за да видим колко е оправдана тази така модерна информация, че американският пазар е силно надценен и всеки ще може да си отговори на въпроса дали индексът е балон или пък е невероятна възможност за инвестиция… или е нещо по средата. Ще видим и двете страни на монетата – и за балона, и за възможността.
Основното, за което трябва да се подготвим е да знаем, че когато и да решим да инвестираме, когато и да решим да потърсим информация за индекса, абсолютно винаги ще има 2 лагера – единият ще казва, че сме в балон, другият ще казва, че S&P 500 е невероятно добра инвестиция. Вие ще сте хората, които ще изберат кои графики да гледат, защото всяка графика казва различно нещо.
Въпросът е ние, с нашето разбиране, с нашите пари, с нашия план, с нашия хоризонт, къде ще се позиционираме между тези 2 лагера.
Това, което виждате на графиката е Shiller PE ratio, още наречено CAPE ratio и е най-често спусканият параметър от хора, които крещят, че американския пазар е надценен.
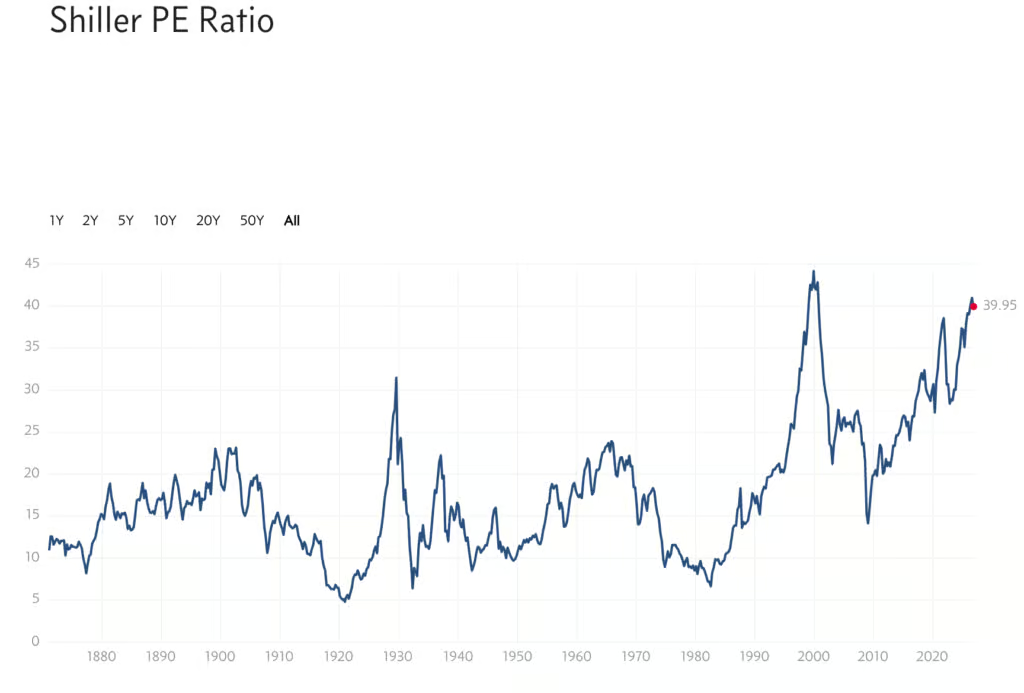
И да, определено изглежда стряскащо, като видиш, че върхът е исторически и е третия след голямата депресия от 1929 година и дот-ком балона от 2000 година.
Какво представлява обаче Shiller PE и как се изчислява? Shiller PE (или CAPE) дели цената на индекса на средната печалба за последните 10 години, коригирана с инфлацията.
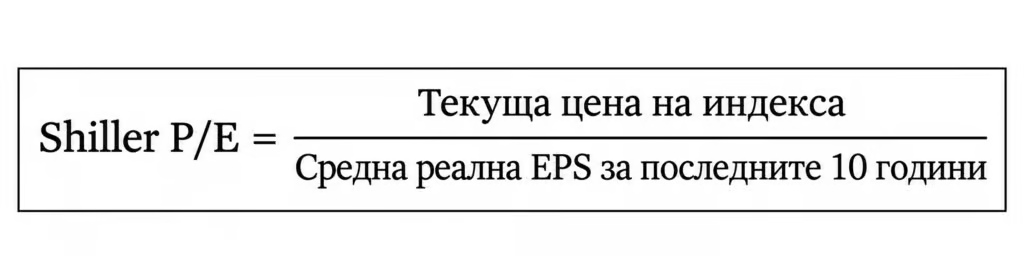
Идеята на проф. Robert Shiller е да изглади добрите и лошите години и да покаже стойността през целия икономически цикъл. Данните са от 1871-ва насам.
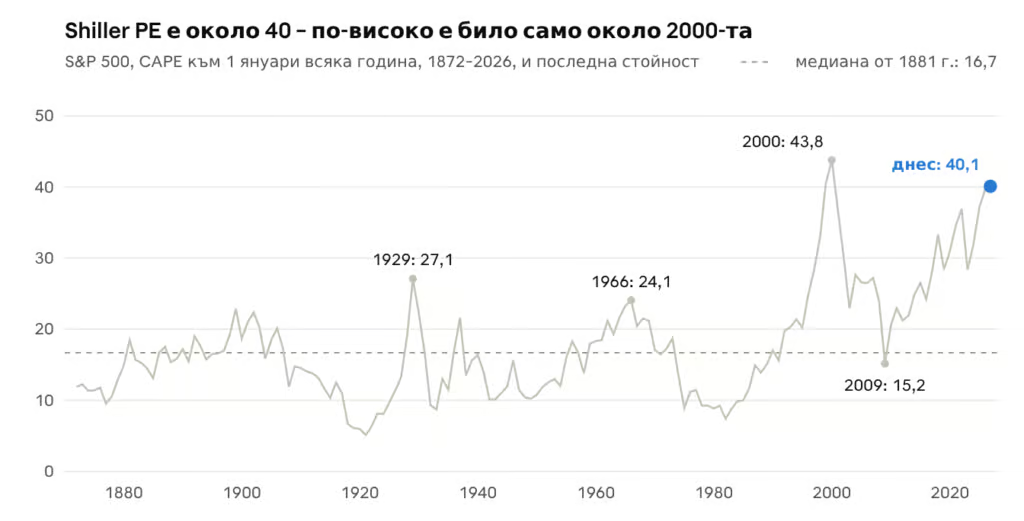
Днес CAPE е около 39–41. Медианата от 1881-ва е 16,6. Това значи, че сме по-скъпи от 98% от всички месеци в историята.
Каква е разликата с обикновеното P/E?
- Обикновено P/E: използва печалбите за последните 12 месеца.
- Shiller P/E: използва средните печалби за 10 години, коригирани с инфлацията.
Какъв е проблемът, ако гледаме само Shiller PE? Ами големият проблем е, че този параметър изостава, когато печалбите растат рязко. А те в момента точно растат рязко.
Това на графиката са печалбите на индекса. Ако продължат да растат силно, съответно Shiller PE ще пада. Само за Q3 2026 печалбите на S&P 500 са нагоре с 31,9%. Това е трето поредно тримесечие с ръст над 25%. Ако обаче печалбите на компаниите от индекса вземат, че спрат да растат, тогава CAPE ratio-то ще оправдае черния си характер и ще стане още по-високо 🙂
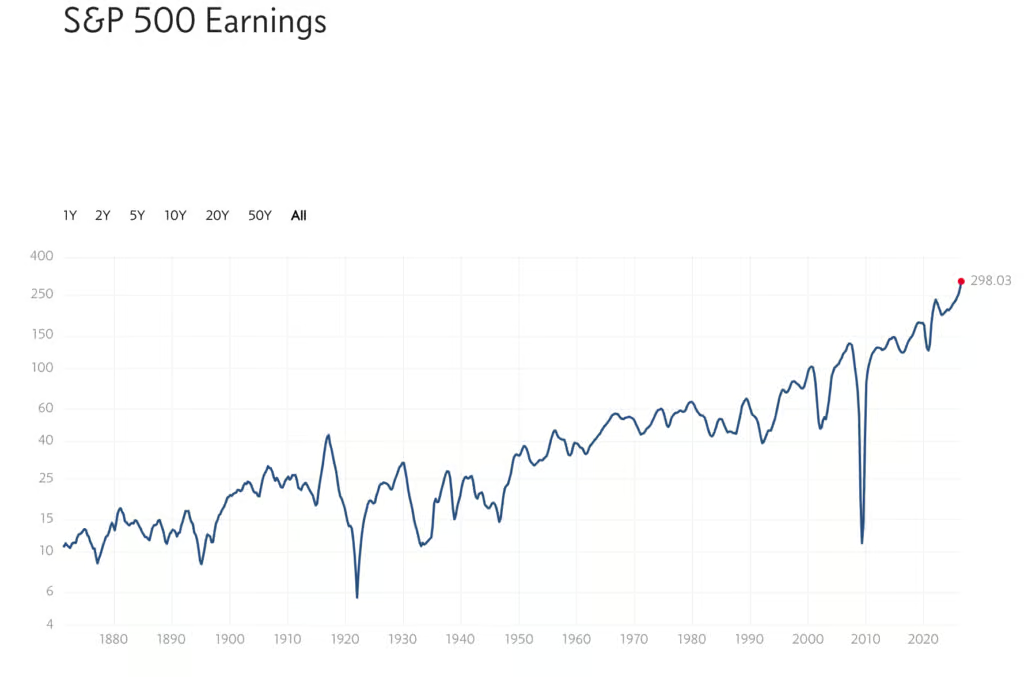
Така че, тук можем да заключим, че Shiller PE графиката е за хора, които искат да вярват в това, че американския пазар е силно надценен. Тази графика показва точно техните убеждения.
Втората графика, която ще разгледаме е на Trailing P/E ratio-то, което ни показва съотношението за последните 12 месеца. Тук виждаме, че индексът вече не изглежда безбожно скъп.
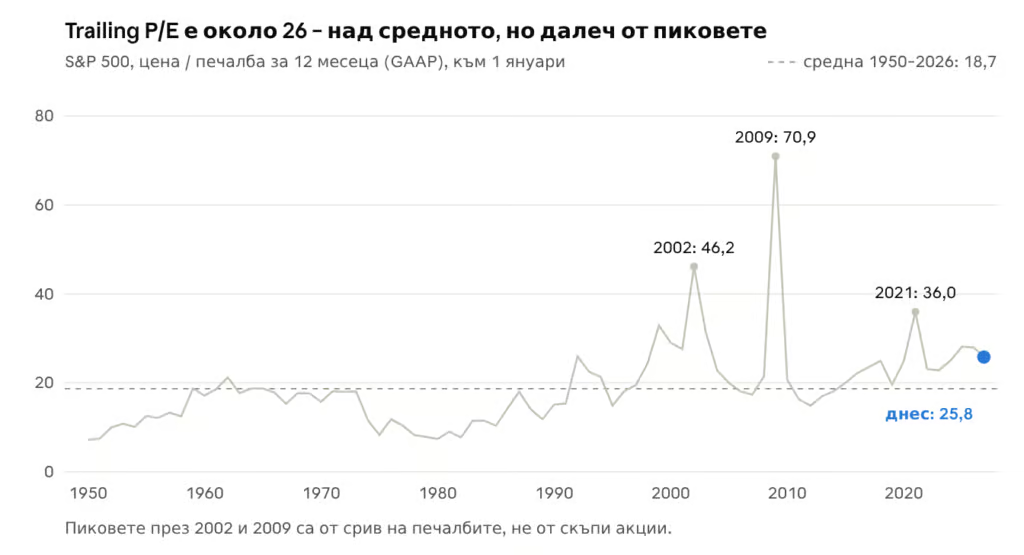
Днес печалбите са високи и картината е по-спокойна. Около 25–26 PE е над дългата история, но е близо до нормата от последните 10 години. И е под дотком пика. Зад тези цени този път има реални печалби.
Минаваме на Forward P/E ratio-то на S&P 500. И тук ще се запитаме… за какъв балон изобщо говорим? За какво надценяване? Няма нищо такова, ако изберем да гледаме тази графика.
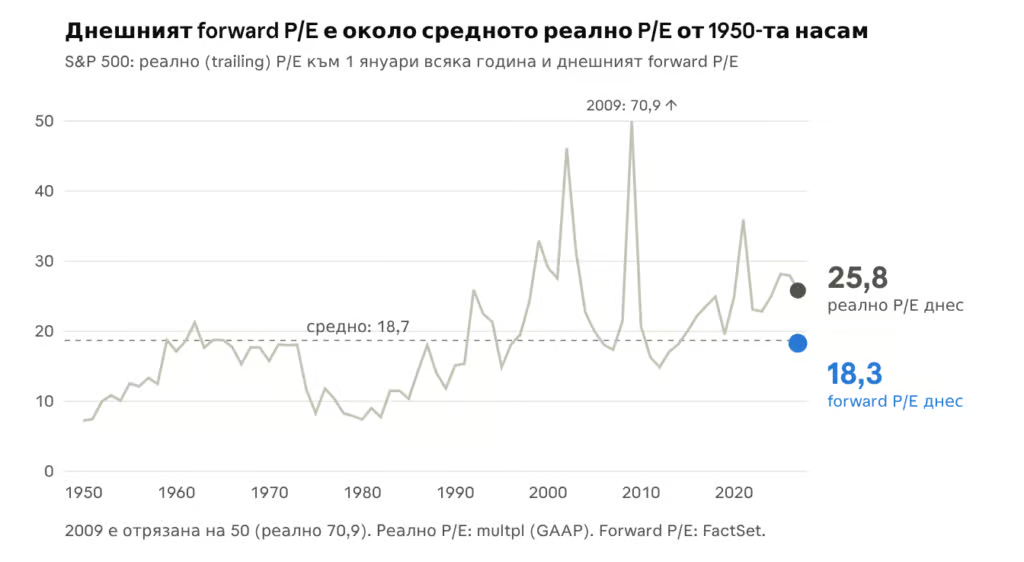
Forward P/E се смята, като се вземат предвид печалбите за следващите 12 месеца, а те се очакват изобщо да не бъдат слаби, отново…
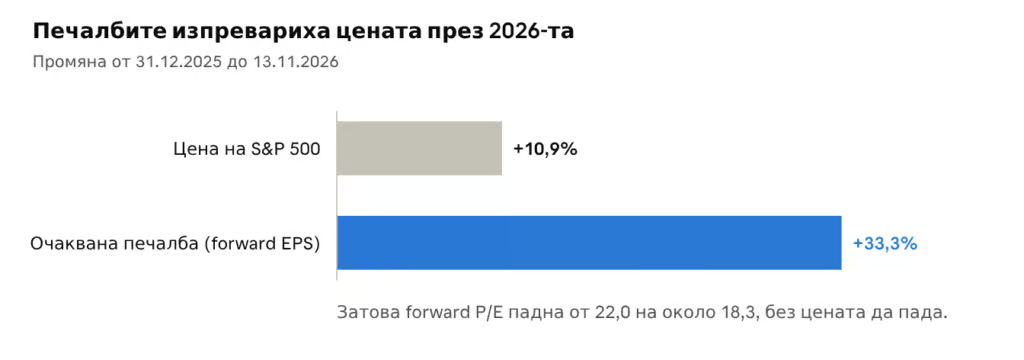
В началото на годината forward P/E беше 22,0, а сега е 18,3. Дали пазарът е паднал? Малко да, през последните дни, но много не, изобщо не! От началото на годината до сега към 13 ноември цената на S&P 500 е нагоре с 10,9%, а очакваната печалба – с около 33,3%. Печалбите просто изпревариха цената.
Хайде сега да хвърлим едно око и на PEG ratio на индекса. PEG или Price-to-earnings-to growth е forward P/E, разделено на очаквания годишен ръст на печалбата за следващите 5 години. Правилото е много просто: ако се получи над 1 – скъпо, под 1 – евтино.
По данни на Yardeni Research PEG на S&P 500 е около 0,7 (октомври 2026). Това е най-ниската стойност от 1995-та, когато започват данните. Средното е около 1,3.
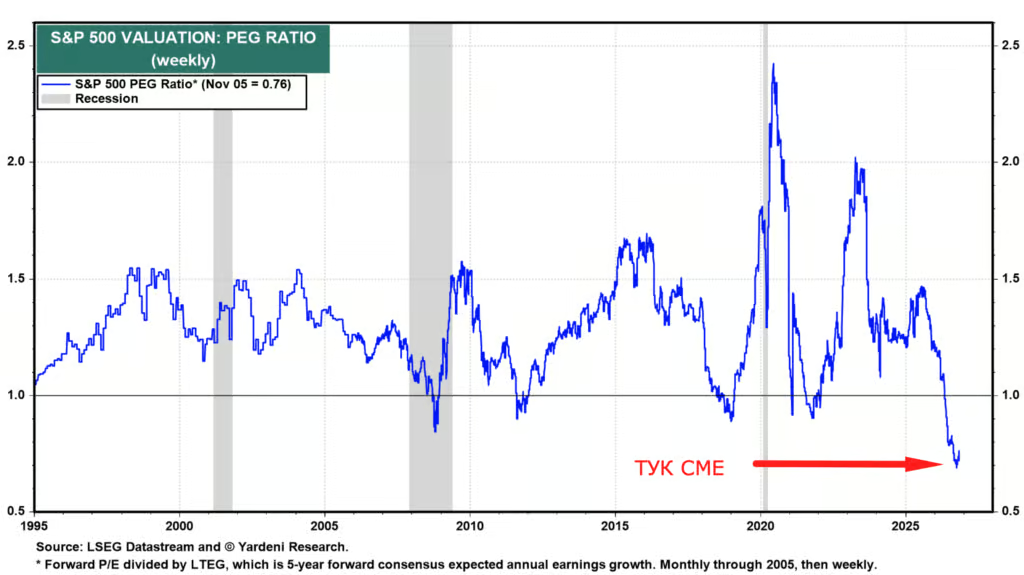
Но S&P 500 е много евтин по PEG ratio, само и единствено, ако приемем, че печалбите ще растат с над 20% за следващите 5 години. Исторически те са растяли със 7.6%, което означава, че ако картината през следващите 5 години се промени, това, което виждаме в момента като PEG ratio може много да ни подвежда и никога не трябва да инвестираме в каквото и да било единствено на базата на един единичен параметър. Ако печалбите се върнат към средните си стойности, PEG яко се надува, отива над 2.
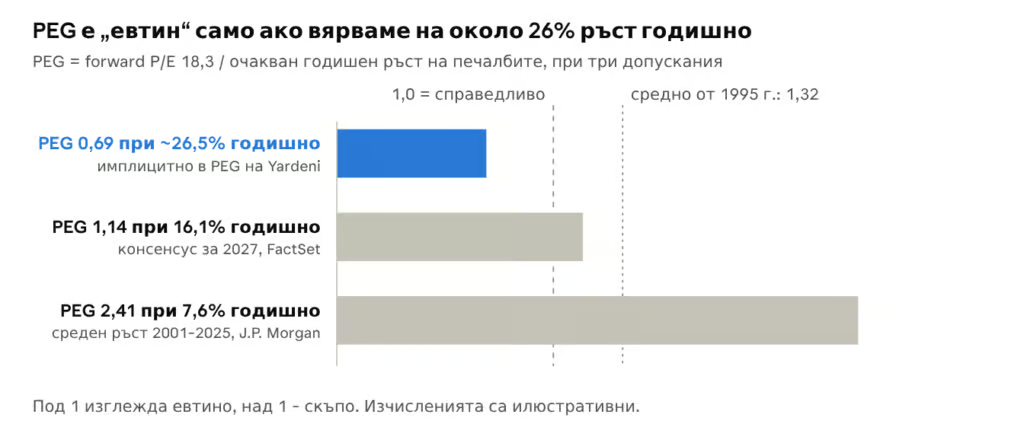
И сега да направим извод. S&P 500 скъп ли е последно или е евтин? Знам, че искате едно „да“ или „не“, но съжалявам, не мога да ви го дам толкова просто, защото кристалната ми топка се счупи, а тя е единственото нещо, което можеше да ми каже дали индексът е скъп или евтин.
Най-честният отговор е: S&P 500 е скъп спрямо миналото и справедливо оценен спрямо бъдещето, което анализаторите очакват. Двете неща не си противоречат. Просто пазарът днес плаща за печалби, които още не са доказали, че ще се задържат. Тези печалби може да се увеличат, може да намалеят, кой да знае какво може да стане занапред?
Ако AI и рекордните маржове се окажат трайни, CAPE лека полека ще слезе надолу и днешните цени ще се окажат оправдани. Ако не се окажат, „евтиният“ forward P/E ще се окаже скъп със закъснение. Никой не знае кое от двете ще стане. Нито аз, нито някой от тези, които викат „балон“ или „купувай всичко“.
Това, което аз съм забелязал през последните 20 години на финансовите пазари е, че никога не се случва това, което се тръби, че ще се случи. Катализаторите за върховете и спадовете идват неочаквано и са съвсем други от това, което е говорено.
И в крайна сметка какво да правим? Ето няколко неща, които според мен е добре да вземем предвид:
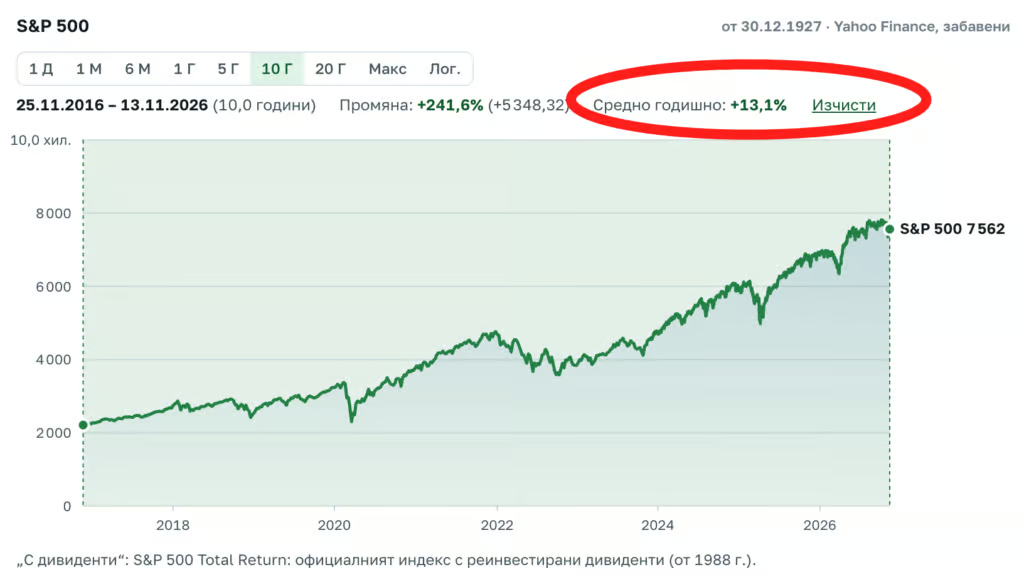
1. Shiller PE беше много нависоко и преди 10 години, но за тези последни 10 години пазарът върна около 13% средно на година и това е близо 250% тотален ръст! Ако бяхме разчитали на този показател и не бяхме инвестирали… излишно е да казвам какво сме изпуснали.
2. Стратегията ни на инвестиране трябва да пасва на инвестиционния ни хоризонт. Ако си спестяваме парите с DCA и имаме 10-15-20 годишен хоризонт, последващи спадове ще бъдат просто един много голям подарък за нас, тъй като ще имаме възможност да акумулираме пари на много ниски цени! Ако имаме 1-2-5 години хоризонт, подобни индекси не са за нас, може парите ни да струват по-малко, други инструменти трябва да погледнем.
3. Американският пазар и в частност индекса S&P 500 днес държи 40% само в 10 компании. Повечето от тях са свързани с AI. Ако не искате да притежавате такава концентрация, както към определена държава, в случая САЩ, така и към малък брой компании, имате толкова много възможности да изберете нещо друго.
Има световни ETF-и като VWCE, има ETF-и с различни методологии, като QDEV, обръщал съм внимание на толкова много от тях, както и в Angelov Dimitar Community постоянно коментираме нови ETF-и. Един такъв е например AWHD, който е нещо като по-добра версия на SCHD в Америка – dividend growth ETF-a, който е толкова популярен в САЩ. Само че AWHD е световен и с бектест за последните 10 години дава прилична доходност горе долу колкото на S&P 500.
Ако са ви интересни такива ETF-и, заповядайте при нас, имаме всичко в архив, можете да задавате въпроси, коментираме ги и по срещи ETF-ите, както онлайн, така и на живо.
Можете да изберете и равнопретеглени ETF-и, ако не искате такава концентрация, варианти бол, както се казва. Въпросът е винаги да подхождаме с разбиране и смислена диверсификация, за да направим така че в крайна сметка да спечелим от инвестициите си на фондовата борса, а не да загубим.
Не е задължително да инвестирате в S&P 500, ако го виждате като балон или просто искате да имате различна експозиция към компании. Наистина толкова много алтернативи има, които носят пак добра доходност. Но въпросът е накъде ще насочите вашите очи – към графиките, като тази на Shiller PE или към тази на PEG ratio-то? Защото двете графики казват две съвсем различни неща.
Разберете ли ги тези графики, съобразите ли ги с вашата стратегия и хоризонт, ще постигнете успехи в инвестиционен план. И още веднъж, ако искате да имате достъп до голяма база с информация за ETF-и, акции, най-различни казуси и какво ли още не, супер полезно и да ви направи по-добри инвеститори, заповядайте в българската социална мрежа за дългосрочни инвеститори Angelov Dimitar Community.
Имаме и чисто нова платформа за анализ, която ни качва още едно ниво нагоре – информация за ETF-и, акции, казуси, статии, всичко, което сме събирали 4 години в обществото ни го имаме вече на едно място, готово за бъде изконсумирано от всеки. 🙂
Запишете се за безплатен седмичен бюлетин: https://angelovdimitar.com/newsletter/
📽️Разгледайте моите видео курсове:
🔥Вижте цялостното обучение по инвестиране „Инвестирай САМ!“:
📚Разгледайте моите книги: