Има едно такова „вярване“, особено при хората, които сега започват да инвестират, че трябва да имат от всичко, за да са добре диверсифицирани на пазара – с нисък риск и добра доходност.
Тези хора си мислят, че колкото повече ETF-и и акции имат, толкова по-добре диверсифицирани са, а диверсификацията е най-смисленото нещо, което могат да направят с парите си, нали така?
Ами не съвсем и сега ще ви покажа как прекалената диверсификация всъщност ни вреди на доходността. Ще ви покажа реални примери, реални backtest-ове на различни портфейли, за да видим аджеба къде и защо се дъни логиката на диверсификацията, която повечето хора правят.
И не само индивидуалните инвеститори! Взаимните фондове и други сходни инвестиционни продукти също правят една и съща грешка – купуват от всичко, показват на клиентите си, че са добре диверсифицирани, а всъщност доходността е посредствена или изобщо я няма след таксите, които удържат. Споделяйте долу в коментарите дали сте имали такива продукти.
Това проучване, което сега ще споделя с вас е от Angelov Dimitar Community. Там, както знаете, постоянно правим такива проучвания. Периодът на backtest е от 2006-та година до 2026-та година, т.е. 20 години. ETF-ите, които ги е нямало за нас като европейци за част от периода, са бектествани с американските им еквиваленти по начин, който да бъде максимално реален за сравнение.
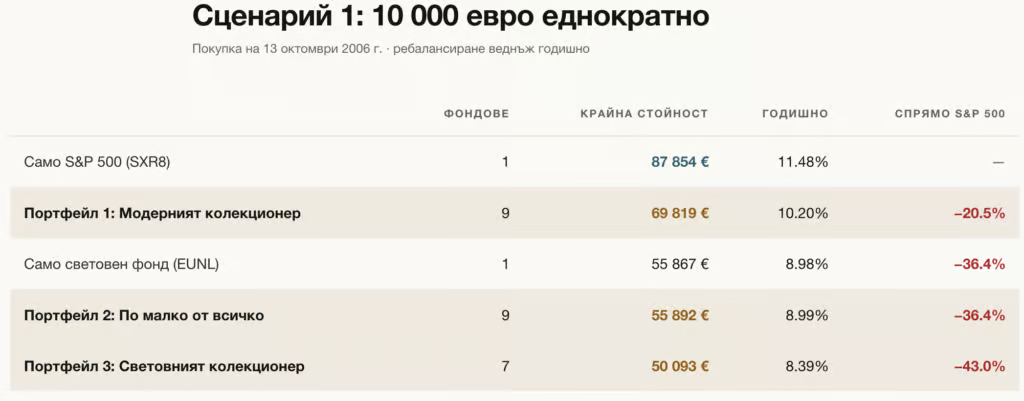
Започваме да разглеждаме какво се е случило с €10 000 за последните 20 години, ако сме инвестирали в различни ETF портфейли. Сравняваме 5 инвестиционни портфейла, като за примера ще предположим, че портфейлите се ребалансират веднъж годишно, за да се държат в избраните проценти, защото все пак нали за това ще имаме много ETF-и – за да си „държим“ риска в граници.
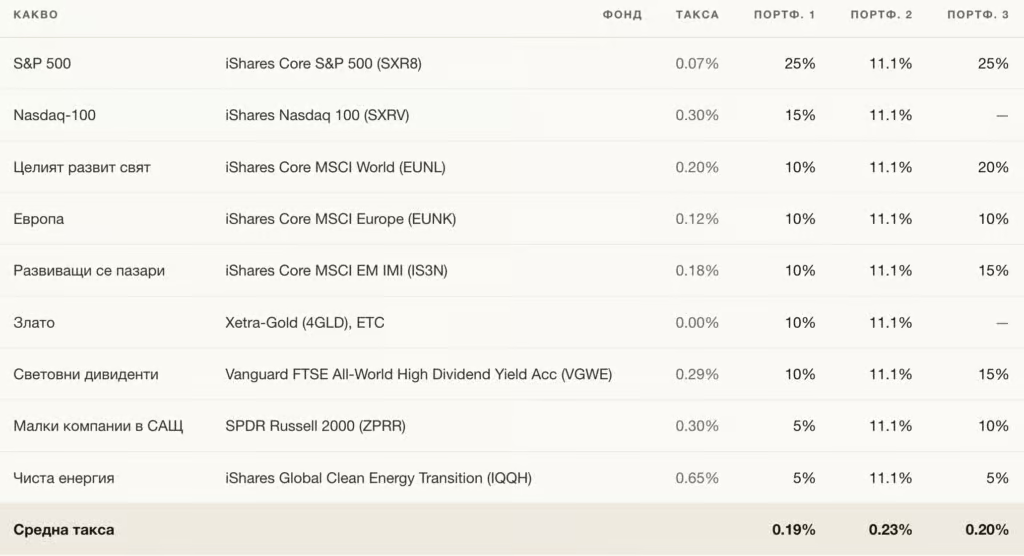
- Портфейл 1 (модерният колекционер): 9 инструмента с различни тегла — S&P 500, Nasdaq-100, световни акции, Европа, развиващи се пазари, злато, дивидентни компании, малки компании и чиста енергия.
- Портфейл 2 (по малко от всичко): Същите 9 инструмента, но разпределени по равно.
- Портфейл 3 (световният колекционер): 7 фонда, без Nasdaq-100 и злато.
- Портфейл 4: Само един ETF върху S&P 500.
- Портфейл 5: Само един световен ETF върху MSCI World.
Ето ги и активите, които съставляват портфейлите. Пак уточнявам, че някои не са съществували през 2006-та и доста след това, затова са взети еквивалентите им максимално близки до тях от американския пазар за индексите, които следят. Разликите ще са минимални, ако изобщо има такива.
Ето го и резултатът след 20 години, ако сме инвестирали 10 бона и веднъж годишно правим ребаланс. Ясно се вижда как повечето ETF-и просто изостават и в някои комбинации можем да кажем, че много дори изостават.
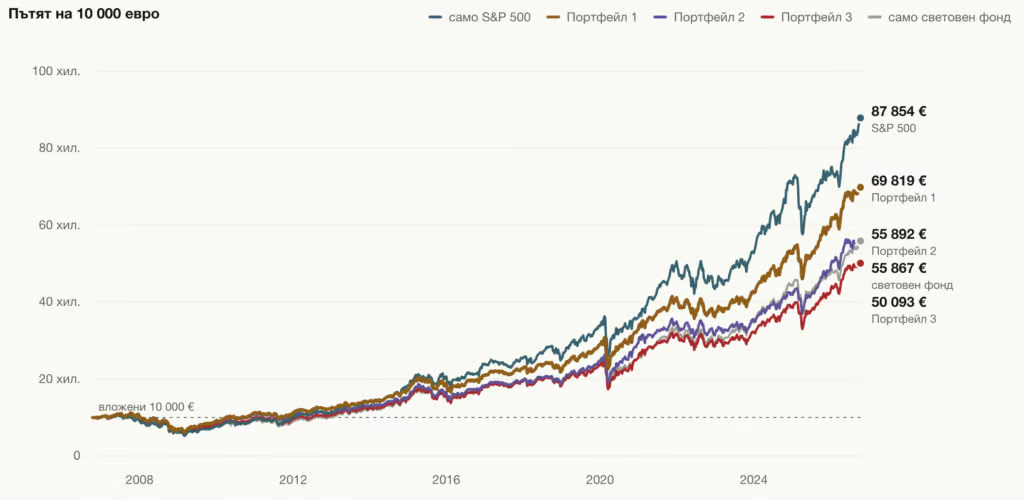
Ето я и картинката за сравнение, ако не правим ребаланс, ами просто вкараме парите наведнъж и не ги пипаме. Резултатите са по-добри, но пак са под тези, ако сме избрали само S&P 500 да речем.
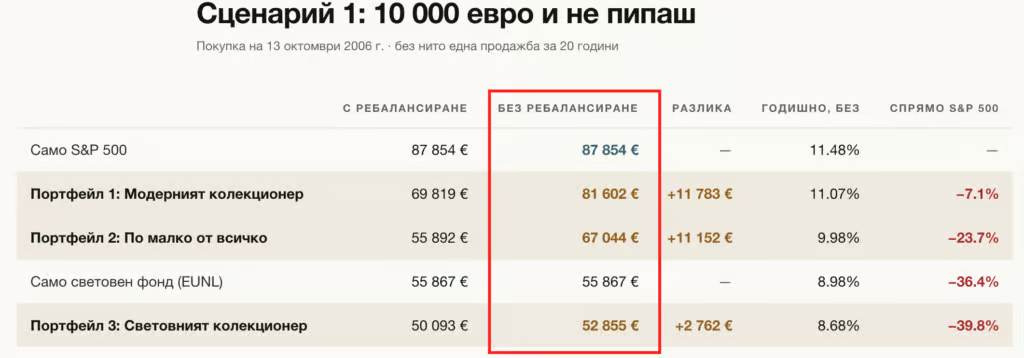
И знаете ли откъде идва разликата в по-добрите резултати, ако не правим ребаланс? Ами идва от факта, че NASDAQ-100 и S&P 500 са направили heavy lifting-a за по-голямата доходност. Другите ETF-и не са го направили това. За златото няма да коментирам, то също имаше своя период и допринесе наистина за по-големите резултати при повечето ETF-и.
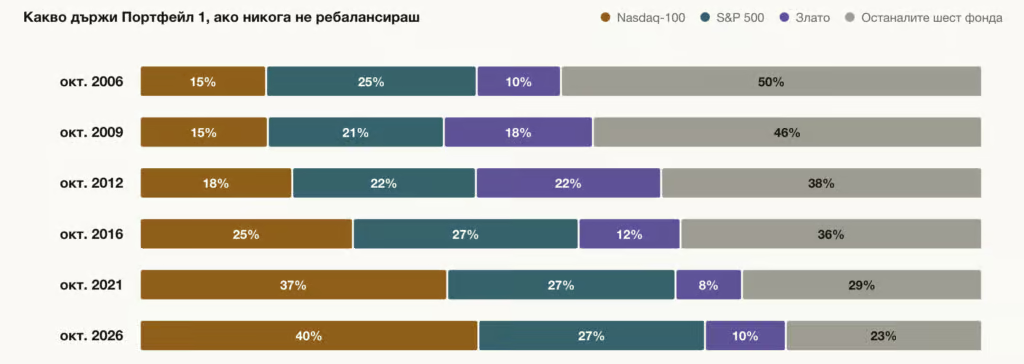
Но вижте как се сменят процентите на активите на модерния колекционер (портфейл 1). От 15% NASDAQ-100 на старта имаме вече 40% тегло на този индекс. S&P 500 и златото задържат, а останалите фондове просто намаляват теглото си наполовина.
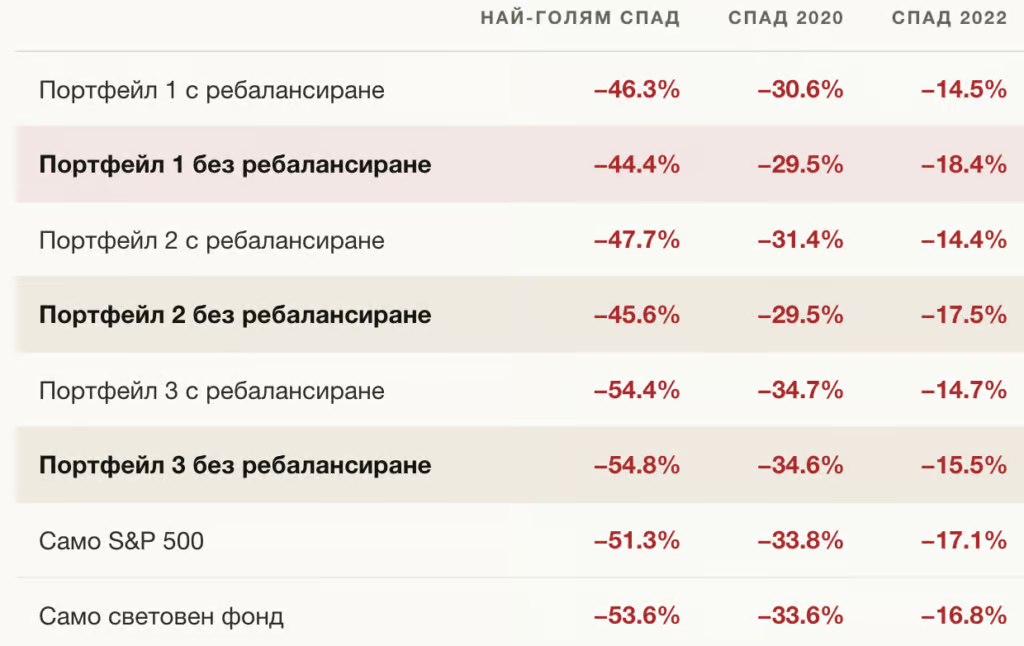
Може би някои хора, които инвестират в 9–10 ETF-а, го правят, за да не претърпяват толкова големи спадове, нали така? Е, ето какво показва историята за тези портфейли — с ребаланс и без ребаланс. Така, като гледам, като ще пада, всичко пада и изобщо нямаме никаква защита, когато имаме такива 9 ETF-а, които са подбрани не по логика за смислена диверсификация, а просто по логика да имаш от всичко.
А сега нека разгледаме и втори сценарий, при който нямаме първоначална сума, а просто по €100 на месец вкарваме в портфейлите. Нека видим какво се получава.
Ще разгледаме 3 варианта:
1. Вноската по целевите тегла – Всеки месец делиш вноската по 25 / 15 / 10… и т.н., както в началото. Нищо не продаваш. Това е най-близо до „купуваш и не пипаш“.
2. Вноската в изоставащия фонд – Всеки месец цялата вноска отива в един фонд: този, който е най-далеч под целевото си тегло. Нищо не продаваш, а теглата се връщат сами.
3. Годишно ребалансиране – Вноската по целевите тегла плюс пълно ребалансиране веднъж годишно.
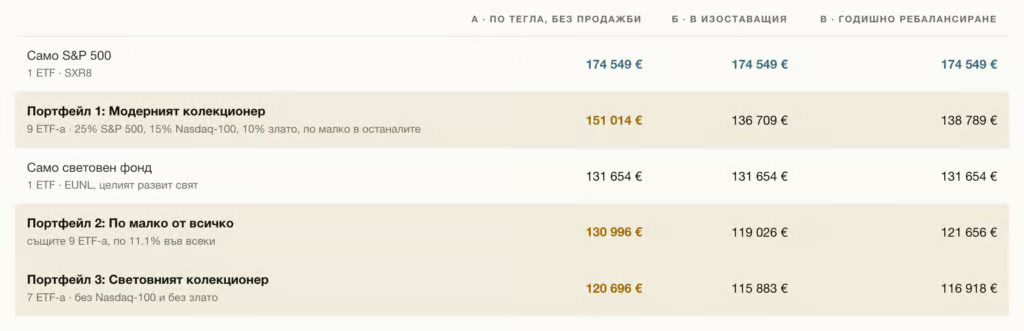
Надявам се, че успяхте да разберете колко фалшива може да бъде иначе изглеждащата като смислена диверсификация. Все пак всички портфейли, които разгледахме, са на плюс, защото са притежавали активи, които просто са вървели нагоре.
Разликата идва от това, че изоставащите ETF-и дърпат иначе цялостния портфейл надолу, защото колкото и победителите да вървят нагоре, в крайна сметка това са ETF-и и техният ръст, когато процентите им са малки, не може да бъде изобщо главозамайващ, това не са отделни акции.
И просто тези ETF-и, които дават по-малка доходност, понеже са много, натежават и дават своя негативен принос за целия портфейл.
Когато правим диверсификация, редно е да я правим по начин, който наистина ни диверсифицира. Два или най-много три ETF-а може да ни дадат много по-смислена диверсификация, отколкото 9 или 10 ETF-а.
Причината да имаме 10 ETF-a обикновено е, че искаме да имаме от всичко и така да сме хеджирани — да сме предпазени от големи спадове, да сме предпазени от конкретни „икономики“, ако претърпят спадове.
Това никога не е работило дългосрочно, защото фондовата борса дългосрочно награждава победителите и събаря губещите. Въпросът е ние на коя страна ще искаме да бъдем с нашите пари?
Ако искате да имате достъп до целия казус с всички детайли, както и до много други такива казуси, готови пълни анализи на компании, всякакви ресурси за дългосрочни инвестиции, срещи на живо, workshop-и на живо, заповядайте в Angelov Dimitar Community – социалната мрежа на дългосрочните инвеститори в България.
Запишете се за безплатен седмичен бюлетин: https://angelovdimitar.com/newsletter/
📽️Разгледайте моите видео курсове:
🔥Вижте цялостното обучение по инвестиране „Инвестирай САМ!“:
📚Разгледайте моите книги: